(示意)從 ESG、領導人身心靈、到《永續異次元》
天下顧問 執行長朱元中
01影片與廣播
詳細訪談分享

影片摘要精華

廣播摘要精華
供應鏈 ESG 生存戰
0:0012:18
02文章
企業永續趨勢與「永續異次元」平台服務簡介
內容提要 (Executive Summary)
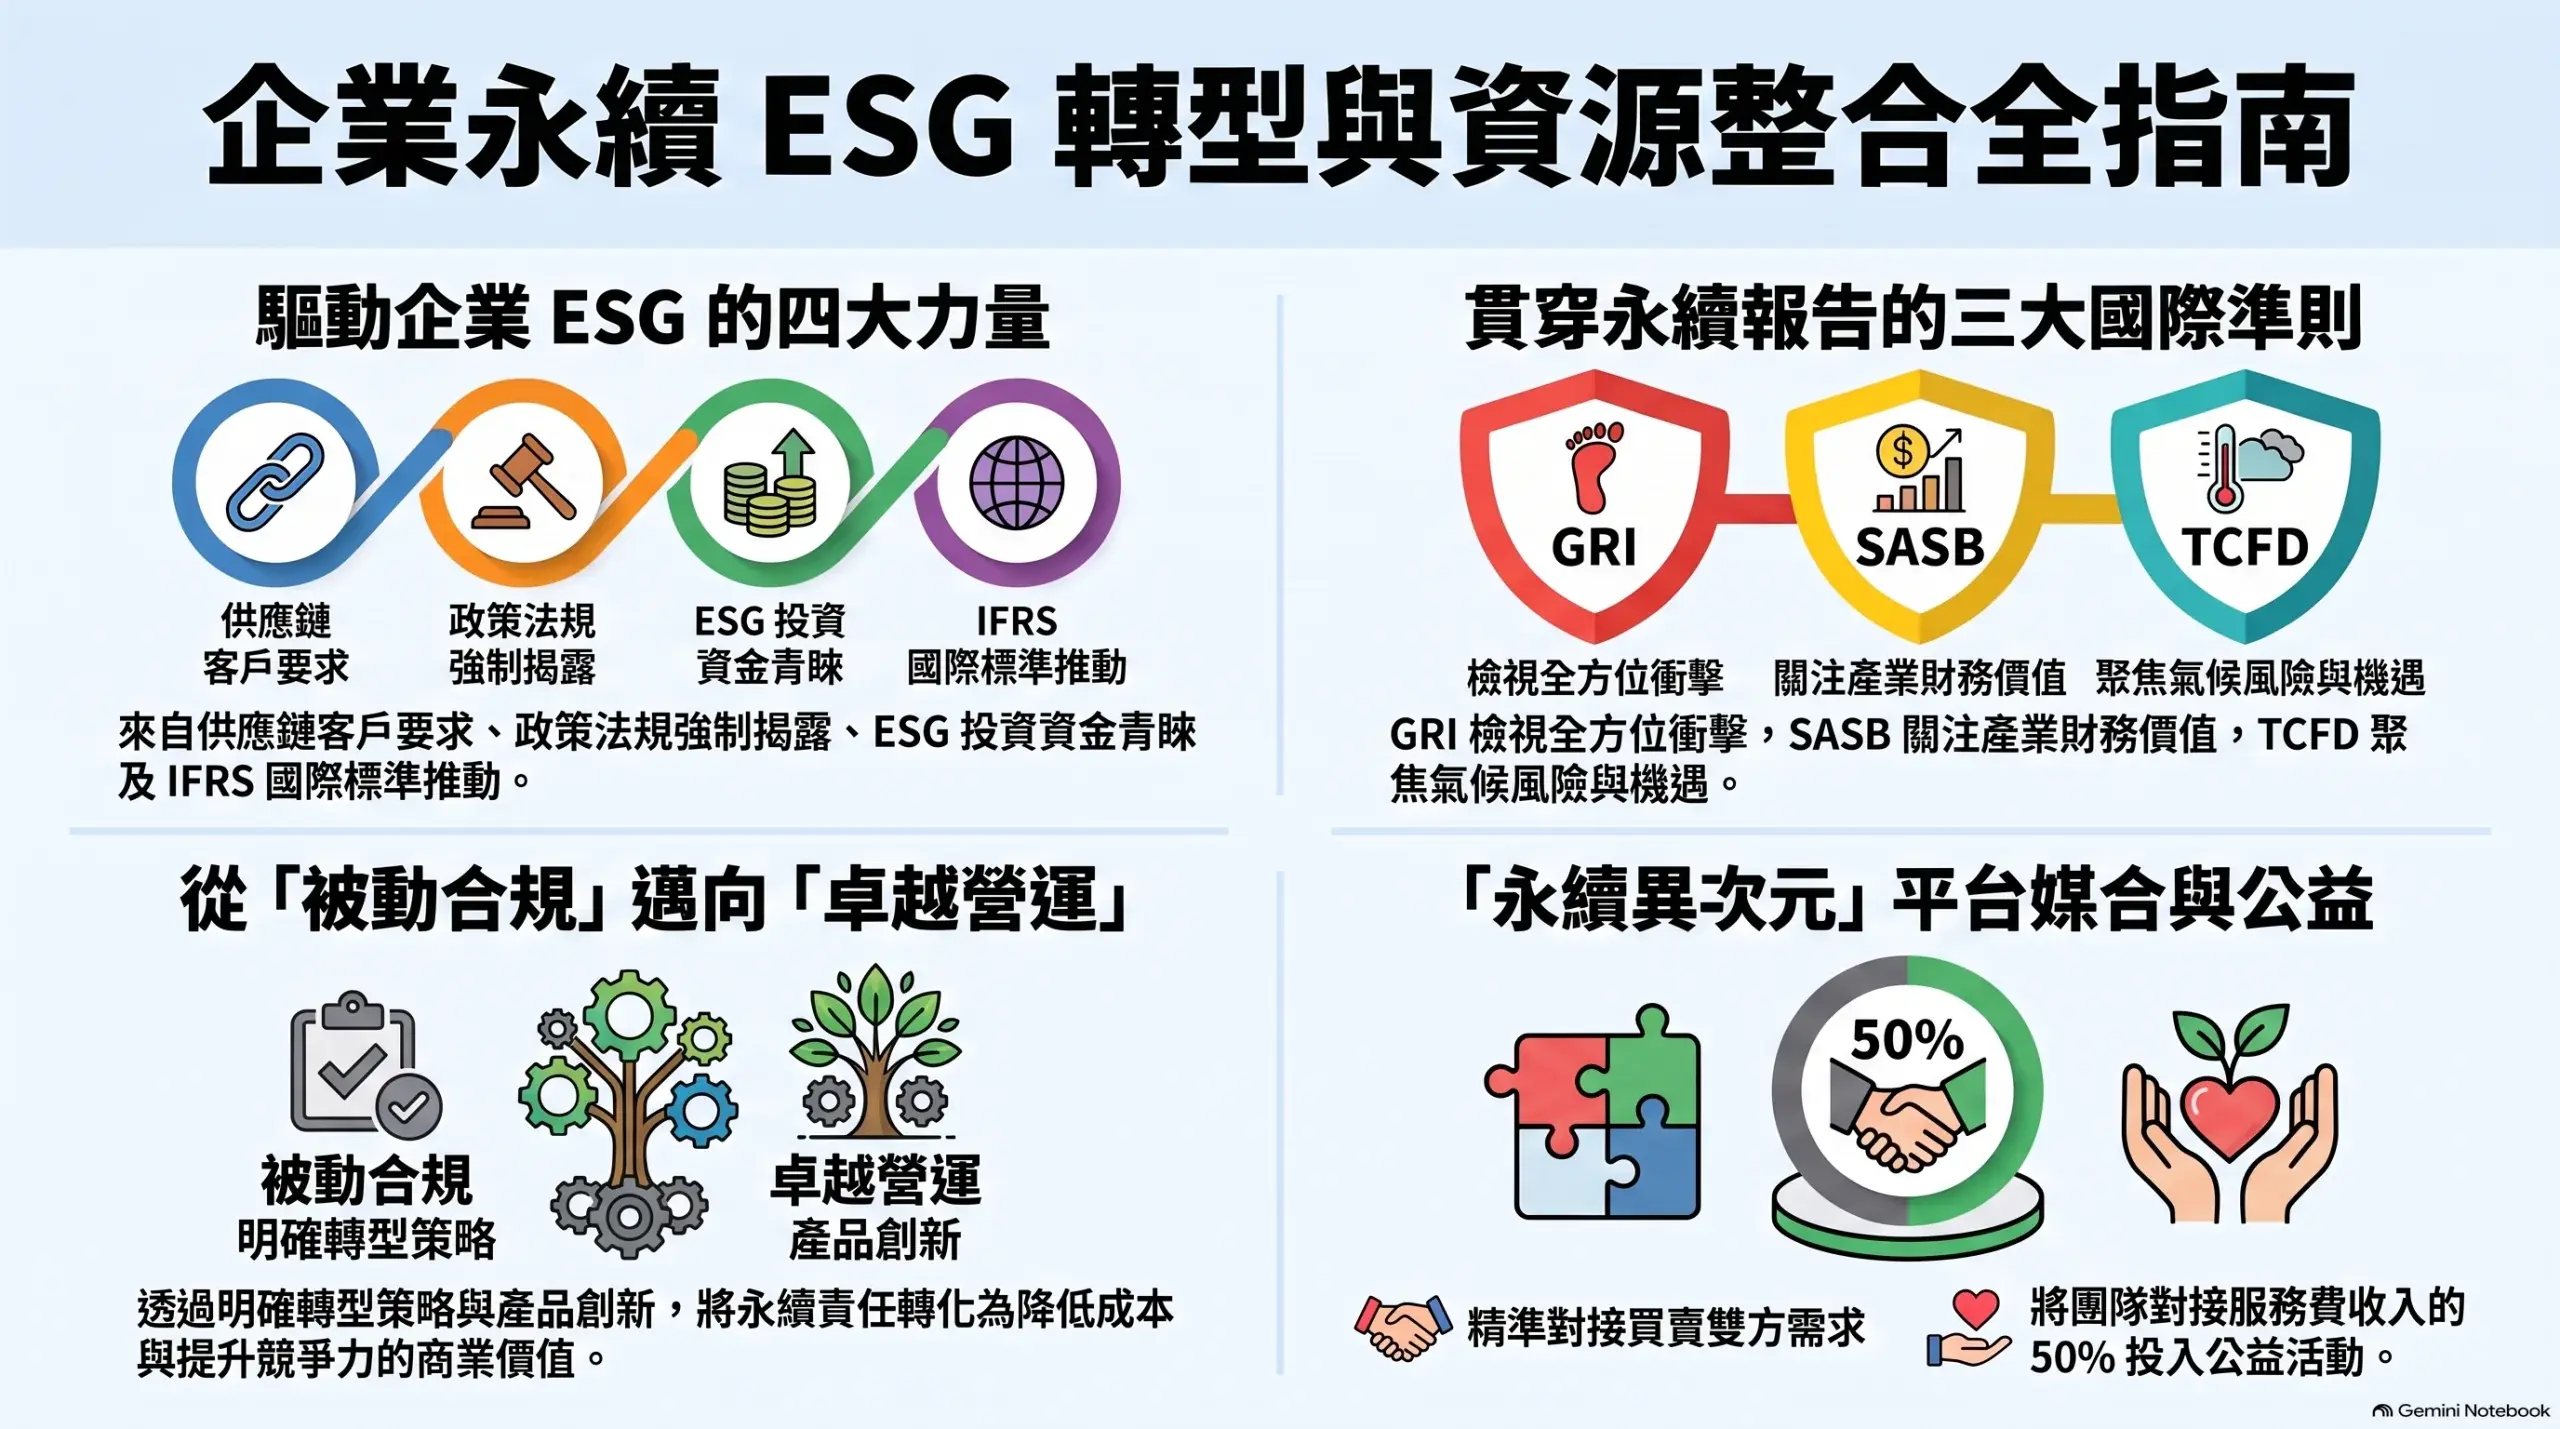
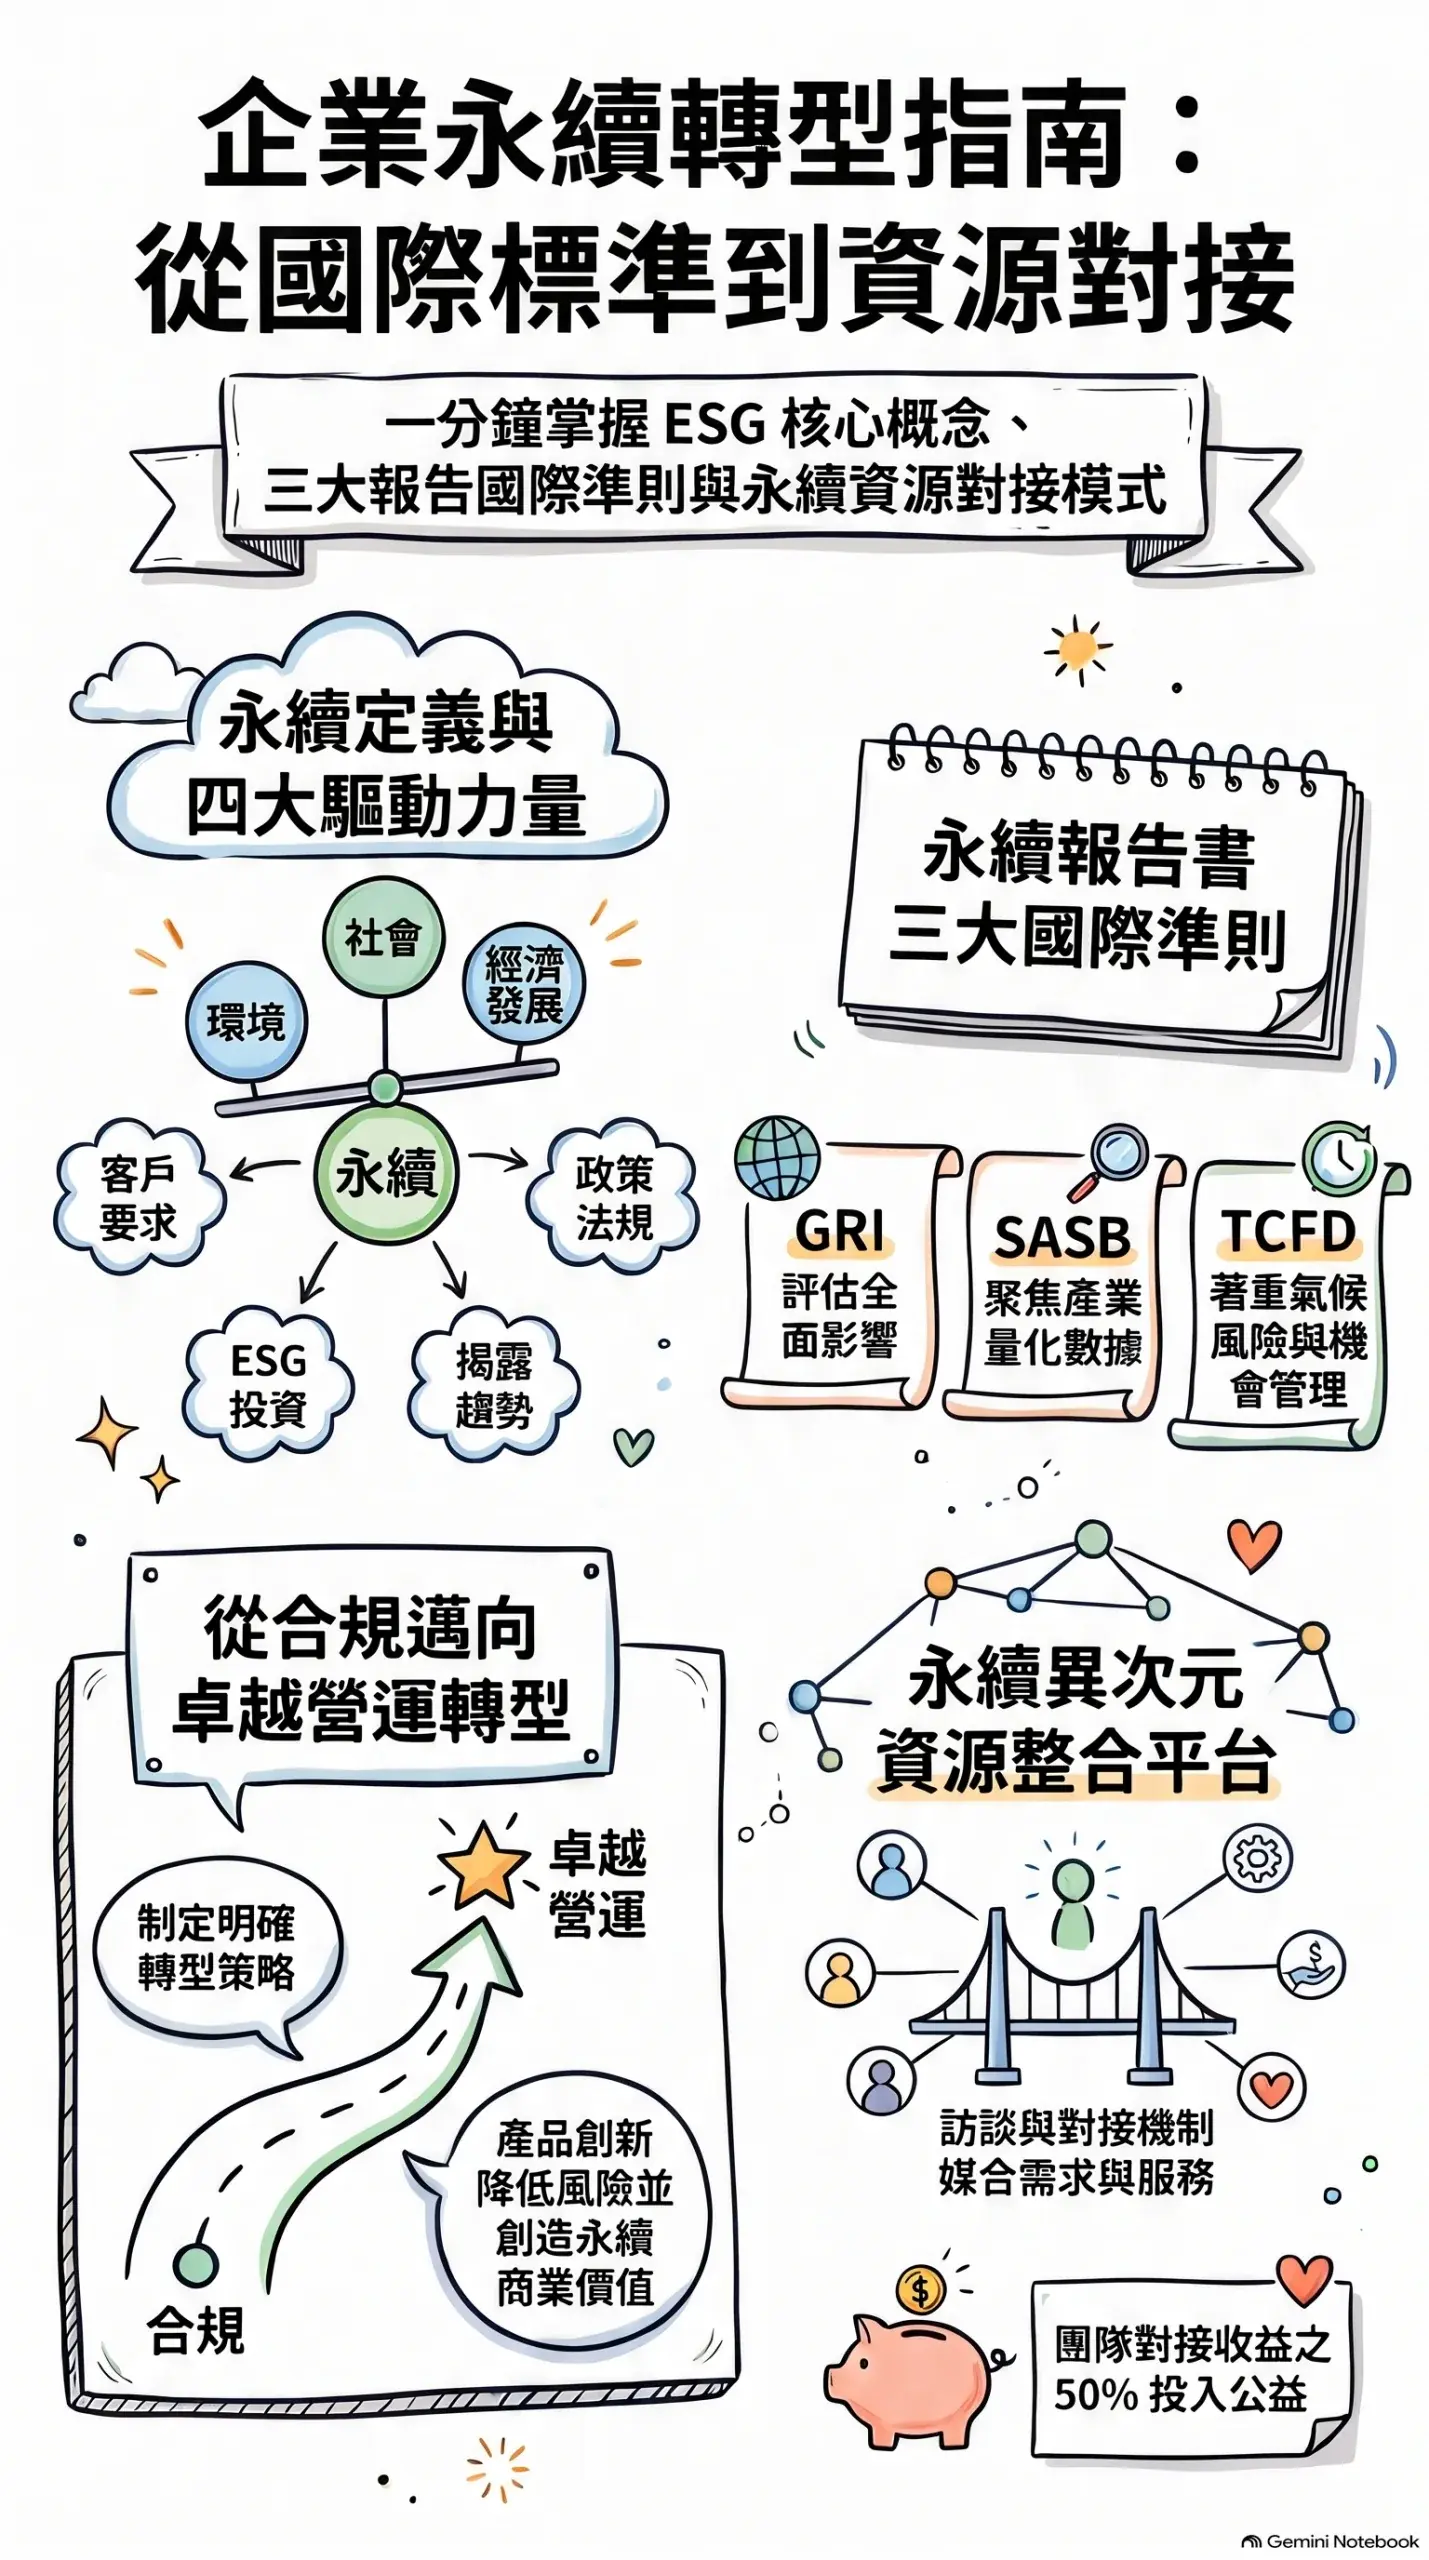
隨著全球氣候風險加劇與資本市場轉型,企業推動環境、社會與公司治理(ESG)已從過去的防禦性合規,升維為決定企業核心競爭力與長期價值的戰略關鍵。當前企業永續發展主要受到四大力量推動:國際供應鏈合規要求、各國政策與金管法規監管、全球資本市場的 ESG 投資篩選,以及提供全球統一非財務揭露標準的 IFRS S1/S2。在編製永續報告書方面,企業普遍遵循 GRI(全面性影響評估)、SASB(產業財務實質性)與 TCFD(氣候風險與財務連結)三大國際準則,藉此建立透明的資訊揭露體系,實現「從合規走向卓越」的營運轉型。
然而,許多企業在尋求永續轉型時,常面臨「漂綠(Greenwashing)風險高」、「優質服務商資訊不對稱」以及「轉型資源碎片化」等痛點。為解決此產業困局,「永續異次元」建構了全新的永續資源整合平台。平台透過嚴格的採訪篩選機制(排除漂綠企業、政客與純產品銷售員),結合 AI 多媒體後製極大化內容價值,並創設「自行對接」(抽取 5% 服務費)與「團隊對接」(抽取 10% 服務費)雙軌商業媒合模式。更為創新的是,平台將團隊服務費的 50%(即總成交額的 5%)提撥為公益基金,並給予服務提供方(乙方)指定受贈對象之權利,成功將商業交易轉化為企業 CSR 資產,實現「選擇比努力更重要」的永續共好生態圈。
1. 企業永續發展(ESG)之核心概念與國際趨勢
1.1 永續發展定義與三大支柱
「永續發展」的標準定義,源自 1987 年聯合國世界環境與發展委員會(WCED)於《我們共同的未來》(Brundtland Report)報告書中所提出:「滿足目前世代的需求,又不危及未來世代滿足其需求之能力之發展」。
永續發展由「環境」、「社會」與「經濟」三大支柱構成,三者相互依存並提供不同的功能範疇:
| 永續支柱 | 具體範疇與涵蓋內容 | 核心功能與定位 |
|---|---|---|
| 環境 (Environment) | 包含自然環境裡提供的各式資源(如水、土地、金屬及非金屬物質)及生態系統功能。 | 提供養分與氣候調節等生態系統服務,維持地球生物圈運作。 |
| 社會 (Society) | 涵蓋人類活著的社會基本需求,包含實現自我生命價值的需求與渴望、期待良好的生活品質。 | 保障個人權益、社會公平性,以及對於自我主張擁有平等的發聲權利。 |
| 經濟 (Economic) | 串聯環境與社會面,透過生產和消費等經濟活動進程。 | 將環境提供的各種資源轉換成服務與產品,以滿足人類的社會需求。 |
1.2 驅動企業落實 ESG 的四大主導力量
當前驅動企業積極導入與落實 ESG 策略的主要力量可歸納為以下四大構面:
- 客戶要求(供應鏈驅動):台灣位居全球產業供應鏈重要樞紐,國際大廠(如 Intel、Apple、adidas、hp 等)紛紛要求台灣供應商做 CSR/ESG 資訊揭露,並遵循相應的行為準則(如 EICC 電子行業行為準則,即現行 RBA)。
- 政策與法規(合規驅動):國際永續法規持續增加,規範區域內企業遵循與揭露永續績效。在台灣,金管會於發生重大食安事件與化學氣爆後,強制要求特定產業必須出版 CSR/永續報告書。
- ESG 投資(資本市場驅動):國內外越來越多投資機構導入 ESG 評比機制來篩選基金、ETF 或其他投資標的;歐盟的 SFDR(永續金融揭露規範)等法規上路,迫使資本向高 ESG 績效企業傾斜。
- IFRS S1 / S2(財務揭露骨幹):此標準的公布象徵全球永續財務與非財務訊息揭露正在擺脫過去框架五花八門、百家爭鳴的局勢,成為一套整合、一致且全球通用的新標準,作為連接永續指標與企業資本市場估值的財務骨幹。
1.3 撰寫永續報告書之三大國際準則
企業編製永續報告書時,主要遵循 GRI、SASB 與 TCFD 三大國際準則,其架構與目的如下表所示:
| 國際準則 | 核心目的與實施時間 | 結構與揭露範疇 |
|---|---|---|
| GRI(全球報告倡議組織) | 協助企業檢視服務及產品對環境、社會、經濟及 ESG 所造成的直接或間接影響,以評估企業對永續發展造成的整體衝擊。 | 劃分為必要標準(遵從 GRI 101 基礎)與兩大揭露選項: • 核心選項:揭露 GRI 102 一般揭露之部分項目: ◦ 組織概況 (102-1~13) ◦ 策略 (102-14) ◦ 倫理與誠信 (102-16) ◦ 治理 (102-18) ◦ 利害關係人溝通 (102-40~44) ◦ 報導實務 (102-45~56) • 全面選項:除核心項目外,擴大揭露至策略 (102-15)、倫理 (102-17) 及治理 (102-19~39)。 |
| SASB(永續會計準則委員會) | 針對產業別制定質化與量化並行的資訊揭露準則,使投資人深入了解企業價值並減少永續評價落差(2023年起實施)。 | 涵蓋五大面向共 26 項議題: • 環境:溫室氣體排放、空氣品質、能源管理、水資源及廢水處理管理、廢棄物及有害物質管理、生態影響。 • 社會資源:人權與社區關係、客戶隱私、資訊安全、通路及價格、產品品質及安全、客戶權益、銷售模式與產品標示。 • 人力資源:勞工法規、員工健康與安全、員工敬業度/多元化和包容性。 • 商業模式與創新:產品設計與生命週期管理、材料採購與效率、商業模式靈活度、氣候變化的實質影響、供應鏈管理。 • 領導力及公司治理:商業道德、競業行為、法規遵循、重大事件風險管理、風險管理系統。 |
| TCFD(氣候相關財務揭露) | 提供一致性的自願性氣候財務揭露建議,協助投資者與決策者瞭解組織重大氣候風險與機會(2023年起實施)。 | 四大核心要素: • 治理:董事會監管、管理層角色。 • 戰略:識別氣候風險、量化氣候風險、提升適應力的策略。 • 風險管理:氣候風險識別與檢測流程、緩解方法、納入整體風險管理框架。 • 指標&目標:風險與機遇指標、碳排放、行為監測、最終目標。 (覆蓋四項核心管理功能:風險識別、風險測量、風險管理、風險報告) |
1.4 企業可持續轉型之路:從合規走向卓越
企業推動永續發展需要明確的轉型策略,樹立「從合規走向卓越」的理念,擺脫過去「各自為政的分散環保或社會責任行動」,轉型為「整合的可持續能力以及獲取更多的商業價值」。其演進歷程如下:
[基線狀態] 各自為政的分散環保或社會責任行動
- 認知和合規(生產運營的權利)→ 效益:減少風險、保護價值
- 高效運營(卓越運營)→ 效益:降低成本、挖掘價值
- 產品創新 → 效益:創造營收、創造價值
- 對社會及企業競爭力的影響 → 效益:建立競爭優勢、整合可持續能力
[目標狀態] 整合的可持續能力與獲取更多的商業價值
2. 「永續異次元」資源整合平台運營與服務模式
2.1 平台定位與訪談機制
「永續異次元」旨在打造一個整合永續資源的跨界信任平台。為維護生態圈的專業品質與信任基礎,平台建立標準化訪談機制:
- 訪談人員架構:
- 主持人:朱元中 (Patrick)、邱裕榮 (Allen)。
- 主講人:受邀請之各領域專業嘉賓。
- 與談人:主講人之邀請者或相關領域專家。
- 進行方式:
- 例行時段:採用線上會議模式,於每週固定時段(例如 20:00~21:00)進行。
- 機動採訪:採線上或實體方式,時間配合主講人調整。
- 訪談對象迴避原則與理由:
- 嚴格排除:漂綠的企業主、政客型政治人物、單純的產品銷售員等。
- 排除理由:防止平台淪為不實宣傳或低質感的推銷場合,維護平台成員之間的資訊純淨度與信任鏈。
平台秉持的核心哲學為:
「歷史無法選擇,現在可以把握,未來可以創造!選擇比努力更重要!」
「甘露不潤無根草,大道不渡無緣人!願一路同行,不負相遇!」
2.2 多元內容產出與整合式服務
平台於訪談過程中全程錄音錄影,嘉賓與參與者將自動成為平台成員。訪談過後,團隊運用 AI 技術與專業後製極大化衍生內容價值:
- 後製衍生內容:生成 YouTube 影音、廣播節目、簡報資料、深度文章及一頁式摘要懶人包資訊。
- 跨平台整合發布:於專屬網站整合呈現每次訪談內容,並透過 YouTube、Facebook、抖音、小紅書等多媒體管道推播,擴大主講人影響力並供來訪者深度檢索。
2.3 商業媒合機制與矩陣
平台提供需求方(甲方)與供給方(乙方)之對接機制,區分為「自行對接」與「團隊對接」兩種模式:
| 對接模式 | 運作流程與矩陣對象 | 定價與平台服務費機制 |
|---|---|---|
| 自行對接 | 平台成員甲方(主動揭露需求/規劃)與乙方(主動揭露產品/服務)於平台上獲取資訊後,自行聯繫並完成交易(亦包含訪客與非成員對接)。 | 交易成交後,由乙方依營收之 5% 支付予平台做為服務費(由乙方主動告知平台)。 |
| 團隊對接 | 平台團隊主動進行雙邊撮合,涵蓋四大對接矩陣: 1. 成員甲 vs. 成員乙(內部撮合,乙方給予優惠價) 2. 成員甲 vs. 市場乙(拓展資源) 3. 市場甲 vs. 成員乙(外部甲方,乙方採正常價議價) 4. 市場甲 vs. 市場乙(生態圈外延對接) | 交易成交後,由乙方依營收之 10% 支付予平台做為服務費。 |
2.4 平台收益與公益回饋機制
- 平台收益來源:
- 平台成員乙方於「自行對接」時支付之 5% 服務費。
- 平台成員乙方於「團隊對接」時支付之 10% 服務費。
- 其他社會捐贈。
- 公益回饋機制與戰略價值:
- 提撥比例:平台將「團隊對接」所產生的 10% 服務費中,提撥 50%(即總成交金額的 5%)投入公益。
- 指定權利:捐贈公益之受贈對象,優先由「平台成員乙方」指定(無指定時由平台決定)。
- 顧問戰略觀點:此機制將傳統交易抽成轉化為乙方的企業社會責任(CSR)資產,使服務提供者在獲得商業收益的同時,能直接將 5% 交易額轉化為其公關與 ESG 影響力,創造甲方、乙方、平台與社會的四勝局面。
2.5 實務舉例與不同對象需求分析
實務案例財務對比說明
以 platform 成員乙方「天下顧問」提供「ESG 查證」服務為例,不同情境下的財務流向如下表所示:
| 情境與對接模式 | 對接情境與報價策略 | 成交金額 | 乙方提繳服務費率 | 平台留存營運費 | 公益提撥金額 (50%) | 乙方實收淨額 |
|---|---|---|---|---|---|---|
| 情境 A:自行對接 | 成員/外部甲方(原價25萬/議價成交) | 22 萬元 | 5% | 1.1 萬元 (100%) | 0 元 | 20.9 萬元 |
| 情境 B1:團隊對接 (內部) | 成員甲方(平台成員優惠價成交) | 20 萬元 | 10% | 1.0 萬元 (50%) | 1.0 萬元 | 18.0 萬元 |
| 情境 B2:團隊對接 (外部) | 外部甲方(正常價格議價成交) | 25 萬元 | 10% | 1.25 萬元 (50%) | 1.25 萬元 | 22.5 萬元 |
甲方需求分類矩陣
平台針對不同類型之需求方(甲方)提供差異化的資源串接:
- 一般甲方(企業、NPO、基金會):
- 商業需求:綠能、節能、ESG 諮詢、ESG 查證等專業服務(由乙方提供)。
- 採購需求:社區創生、社會企業、B 型企業、NPO 之產品或服務採購。
- 人才需求:對特定永續專業人才之尋求與媒合。
- 特殊甲方(新創企業):
- 資金與投資:種子輪、天使輪、A 輪等融資需求對接。
- 團隊與人脈:新創團隊建構、高階顧問人脈鏈結。
- 輔導資源:商業計劃優化、路演(Roadshow)輔導、高階教練、員工培訓等。
2.6 社群加入方式與聯繫管道
加入社群可獲取每週 1~2 次的訪談直播資訊、查閱整合網站、參與永續交流、發布自家需求或產品服務,進而擴大企業影響力。
- 營運社群品牌:
- 「永續異次元」Line 社群
- 「光子天下公益」Line 社群
- 平台負責人聯絡資訊:
- 負責人:朱元中(Patrick)
- 電話:+886 911-018133
- Line ID:yuanchungchu
- Email:[email protected]
- 官方網站:https://esgeveryone.com/
03懶人包
04簡報
主講人簡介
天下顧問 執行長 朱元中
朱元中曾在不同文化背景中工作(美國、英國、台灣、大陸)並具備多項專業認證。2015 年成立天下顧問,2016 獲 B Corp 認證(Benefit Corporation 公益型企業),專注在 VUCA 動態多變的環境中,以高效能整合方式協助企業以組織健診及 ESG 啟動變革(轉型 / 升級 / 接班)。2024 年成為 AA1000 的授權查證機構及授權培訓機構,已培訓超過百位的永續管理師及永續報告書查證員,具備業界少有結合永續培訓 / 輔導 / 查證經驗、高管實務經驗、國內外不同產業經驗的資深顧問。
十年來在協助企業轉型升級接班及導入永續 ESG 期間,深感企業的營運成果深受領導人的身心靈健康影響,許多成功人士有身心靈的狀況,從癌症、中風、高血壓、糖尿病、憂鬱躁鬱、失眠、心理及性靈上不明確的狀況。發展出身心靈健康的解決方案,助人啟動自癒力後靠自己活回健康狀態。